- Alerta por el incremento de fraudes digitales y falsificación de páginas
- Testimonios de que han vaciado cuentas bancarias y las instituciones no se responsabilizan
Por Alejandro César Vázquez
Llega el Buen Fin 2026, del 13 al 17 de noviembre, y con él llega también la otra cara, la que no se anuncia en televisión, la que no tiene espectaculares ni influencers. Es la temporada de los ciberdelincuentes.
Mientras millones de mexicanos buscan una pantalla, un refrigerador, un celular a meses sin intereses, del otro lado de la pantalla hay redes organizadas esperando el mismo momento. No son improvisados. Son estructuras criminales con turnos, con guiones, con computadoras, con bases de datos robadas y con la capacidad de operar desde cualquier parte del planeta.
Y lo más increíble, y al mismo tiempo lo más grave, es esto: muchos de estos fraudes ya no se cometen en México, ni siquiera en el continente americano. Se cometen desde países lejanos como Nigeria, India, Filipinas, Rusia, China, Indonesia, Pakistán, Rumania y Bulgaria, desde donde un solo operador puede robarle a un mexicano en Ecatepec, en Naucalpan, en Guadalajara o en Mérida, sin haber pisado jamás territorio mexicano.
El delito ya no tiene frontera, la víctima sí
Antes el ladrón tenía que estar en la colonia, tenía que conocer la calle, tenía que arriesgar el cuerpo. Hoy el ladrón puede estar en Lagos, en Manila o en Moscú, operando a las tres de la mañana, hora de México, mientras la víctima duerme.
Esa es la nueva asimetría del crimen: el delincuente es global, invisible y casi impune. La víctima es local, visible y casi indefensa.
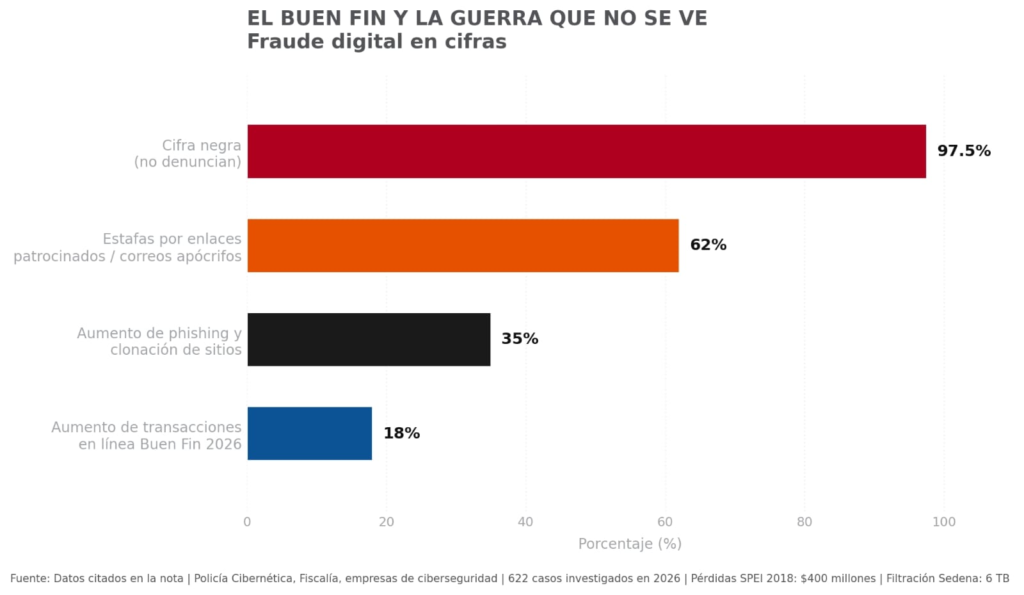
Reportes de empresas de ciberseguridad señalan que los intentos de phishing y clonación de sitios web comerciales aumentan hasta un 35 por ciento en los días previos al Buen Fin. El volumen de transacciones en línea durante esta edición tendrá un incremento estimado del 18 por ciento en comparación con el ciclo anterior.
La Secretaría de Seguridad Ciudadana, a través de su Unidad de Policía Cibernética, ya alertó que durante esta temporada los delincuentes aprovechan la alta demanda para suplantar la identidad de tiendas departamentales, bancos y plataformas de comercio electrónico.
Y la Fiscalía General del Estado advirtió que durante 2026 se han investigado 622 casos de delitos cometidos mediante el uso y acceso ilícito a sistemas, y que la cifra negra alcanza entre el 97 y 98 por ciento, porque la mayoría de las víctimas no denuncia.
Ni los bancos ni los gobiernos están a salvo
Hay una idea falsa que se repite cada Buen Fin: que el fraude solo le pasa al descuidado. La realidad, documentada, es otra.
Aparte del usuario normal, no están ajenos a la delincuencia organizada cibernética las instituciones bancarias y los gobiernos. Sin embargo, siempre los más afectados son los ciudadanos de a pie.
Porque cuando hackean a un banco, el banco pierde dinero y lo recupera. Cuando hackean al gobierno, el gobierno pierde información y lo niega. Cuando hackean al ciudadano, el ciudadano pierde su quincena, su aguinaldo, su cuenta, su identidad, y nadie le responde.
Los ejemplos están ahí, en el archivo:
Ejemplo uno, el sistema financiero. En abril y mayo de 2018, cinco instituciones financieras fueron vulneradas en su conexión al Sistema de Pagos Electrónicos Interbancarios, el SPEI, que administra el Banco de México. El ataque generó pérdidas estimadas en 400 millones de pesos.
Ejemplo dos, Pemex. En noviembre de 2019, la petrolera estatal fue víctima de un ataque de ransomware DoppelPaymer. Los sistemas se paralizaron, se exigió un rescate de alrededor de 5 millones de dólares en bitcoins.
Ejemplo tres, Lotería Nacional. En mayo de 2021, el grupo de ransomware Avaddon robó contratos, convenios, finanzas y correspondencia del periodo 2009-2021, y amenazó con publicar la información si no se pagaba el rescate.
Ejemplo cuatro, Sedena. En 2022, el colectivo Guacamaya filtró alrededor de 6 terabytes de datos confidenciales del Ejército, incluida información clasificada sobre comunicaciones, estrategias y operaciones.
Si el Estado, con presupuesto, con área de tecnología, con protocolos, no se pudo defender, qué se puede esperar del ciudadano que solo tiene un celular y su quincena.
Las llamadas fantasmas: la puerta de entrada
Antes de robarle su dinero, primero le roban su confianza. Y la herramienta más usada hoy para eso es la más simple: la llamada fantasma.
La llamada fantasma, conocida internacionalmente como wangiri, que en japonés significa llamada y corte, es esto: le marcan una vez, suena uno o dos segundos, y cuelgan. Usted ve una llamada perdida de un número desconocido, muchas veces con ese prefijo raro de más 52 52 55, y le entra la curiosidad.
Esa curiosidad es el anzuelo. Profeco advierte que este tipo de fraude suele usar suplantación de identidad telefónica con números internacionales disfrazados de locales, y que devolver la llamada puede generar cargos elevados y abrir la puerta a fraudes que buscan capturar datos personales.
Pero la llamada fantasma ya no es solo para cobrarle por devolver la llamada. Hoy es la primera fase para apoderarse de su celular o de su computadora. Así opera, paso por paso:
Primero, confirman que su línea está activa. Si usted contesta, si devuelve la llamada, si dice bueno, su número queda marcado como activo y se vende a otras bases de datos.
Segundo, le graban la voz. Le hacen preguntas para que usted diga sí, bueno, soy yo. Esa grabación se clona con Inteligencia Artificial y después se usa para hacerse pasar por usted con su familia o para intentar entrar a sus cuentas.
Tercero, le roban el WhatsApp por el buzón de voz. Los delincuentes intentan registrar el número de la víctima en otro dispositivo y solicitan que el código de verificación sea enviado mediante una llamada. Si la víctima no contesta, el mensaje con el código puede quedar almacenado en su buzón de voz. Después intentan acceder de manera remota al buzón, especialmente cuando conserva contraseñas predeterminadas o poco seguras. Una vez que obtienen el código, pueden registrar la cuenta en otro teléfono y hacerse pasar por la víctima para solicitar dinero a sus contactos.
Cuarto, le instalan malware. En la segunda llamada ya le dicen que son del banco, de Telcel, de paquetería, y le piden que instale una aplicación para proteger su cuenta. Esa aplicación es un programa espía que ve su pantalla, lee sus contraseñas y roba sus códigos bancarios.
Testimonios: me vaciaron la cuenta y el banco no se hizo responsable
Ejemplo uno, la señora del mercado. Le entran dos llamadas fantasmas en la mañana, no contesta. En la tarde le llega un mensaje: su paquete está detenido. Da clic, le piden su tarjeta para pagar 49 pesos de envío. A las dos horas le vacían 8 mil pesos de su cuenta. Era su dinero para la semana. Fue al banco, y la respuesta fue la de siempre: usted dio el código, usted es responsable.
Ejemplo dos, el trabajador de fábrica. Le marcan de un número 52 52 55, contesta y nadie habla. Al día siguiente le marcan otra vez, ahora sí hablan: somos de su banco, hubo un cargo sospechoso, dígame el código que le acaba de llegar. El trabajador lo da, pensando que se está protegiendo. En realidad acaba de autorizar una transferencia. Pierde su aguinaldo. El banco le dice que no hay reembolso porque la operación fue autorizada desde su propio teléfono.
Ejemplo tres, la maestra jubilada. Recibe una llamada fantasma a las 2 de la mañana. No contesta. A la semana, sus hijos reciben mensajes desde su WhatsApp pidiendo dinero urgente porque tuvo un accidente. No era ella. Le habían robado la cuenta por el buzón de voz, porque nunca cambió el NIP predeterminado. Sus hijos casi depositan.
Ninguno de estos tres casos es de gente ignorante. Son gente de a pie, gente trabajadora, gente que confió. Y esa es la lección: el delincuente ya no busca al ingenuo, busca al ocupado, al cansado, al que tiene prisa por el Buen Fin.
El Buen Fin como escenario del crimen
La Policía Cibernética reveló que el 62 por ciento de las estafas en temporadas de alto consumo se ejecutan a través de enlaces patrocinados en redes sociales y correos electrónicos apócrifos.
Las modalidades que se repiten cada año son las mismas, pero cada año más perfectas: sitios web falsos que imitan tiendas reales, con una letra cambiada en la dirección. Phishing por WhatsApp, SMS y correo, con mensajes de tu paquete está detenido, tu tarjeta fue bloqueada, ganaste un premio del Buen Fin. Ofertas imposibles en Facebook Marketplace, con pantallas al 80 por ciento de descuento. Llamadas falsas del banco, con número maquillado. Paquetería falsa, con enlaces para robar datos. Y ahora, robo de identidad con Inteligencia Artificial, con voces clonadas y mensajes escritos en español perfecto, aunque el delincuente esté en Asia o en África.
Medidas de prevención: lo que sí puede hacer el ciudadano
Antes de comprar: compre solo en sitios oficiales, escriba usted mismo la dirección en el navegador, no entre por enlaces de WhatsApp, SMS, correo o redes sociales. Verifique que el comercio esté en http://elbuenfin.org y que muestre el código QR oficial. Compare precios en Quién es Quién en los Precios de Profeco. Desconfíe del precio imposible.
Al momento de pagar: nunca pague por transferencia a cuentas personales. Use tarjeta de crédito o débito, o tarjeta digital con CVV dinámico. Nunca comparta su NIP, contraseña, token o código de verificación. Ningún banco, ninguna tienda, ninguna paquetería le pide eso por teléfono o por mensaje. Active la verificación en dos pasos en su banco, su correo y su WhatsApp. No compre conectado a WiFi público.
Para blindar su celular contra las llamadas fantasmas: active en su teléfono silenciar números desconocidos y filtrar llamadas spam. Cambie el NIP de su buzón de voz por uno difícil, o pida a su compañía que lo desactive si no lo usa. Active la verificación en dos pasos de WhatsApp, en Ajustes, Cuenta, Verificación en dos pasos. Revise periódicamente los dispositivos vinculados a su WhatsApp y cierre cualquier sesión desconocida. Si le llega un código que usted no pidió, no lo comparta, no lo reenvíe, no siga instrucciones de nadie.
Después de comprar: revise sus movimientos bancarios todos los días. Si ve un cargo que no hizo, reporte de inmediato a su banco y bloquee su tarjeta desde la aplicación. Guarde capturas, comprobantes y números. Si le llega un fraude, esa evidencia es su denuncia. No guarde su tarjeta en sitios que no conoce.
Si ya le llegó un mensaje sospechoso: no dé clic, no devuelva la llamada, no responda sí, bloquee, reporte como spam y bórrelo.
Dónde denunciar
Policía Cibernética de la Ciudad de México: 55 5242 5100, extensión 5086, atención 24 horas. Guardia Nacional: 088. Profeco: 55 5568 8722 y 800 468 8722.
El cierre: quién paga la cuenta
El Buen Fin se vende como una fiesta del consumo. Y para muchos lo es. Pero para miles de mexicanos se convierte, cada noviembre, en el inicio de una pesadilla: una cuenta vacía, un WhatsApp robado, una identidad suplantada, una denuncia que no avanza.
Los bancos tienen seguros. Los gobiernos tienen comunicados. El ciudadano de a pie solo tiene su celular, su quincena y su palabra.
Por eso, en este Buen Fin, la mejor oferta no es la pantalla más barata. La mejor oferta es no caer.
Porque el delincuente ya no está en su colonia. Está al otro lado del mundo, esperando a que usted le abra la puerta con un solo clic, con una sola llamada devuelta, con un solo código compartido.
Y esa puerta, estimados lectores, solo la pueden cerrar ustedes con la prevención.
Dejanos un comentario: